Haushaltsbuch & Ausgaben
- 4,1
- Bewertung
- 10.00K
- Installationen
- 2,49 €
- Preis
 Analysiert von App-foxy
Ein Haushaltsbuch klingt zunächst nach einer Aufgabe, die man sich im Alltag gern vornimmt und ebenso gern wieder vergisst. Bei Haushaltsbuch & Ausgaben war mein erster Eindruck trotzdem angenehm bodenständig: Die App richtet sich nicht an Menschen, die ihre Finanzen mit komplizierten Tabellen oder umfangreichen Anlagewerkzeugen analysieren möchten, sondern an alle, die Einnahmen, Ausgaben, Budgets und Rechnungen an einem Ort im Blick behalten wollen. Genau diese Einfachheit ist ihre größte Stärke – und zugleich der Punkt, an dem sich entscheidet, ob sie nach ein paar Tagen noch auf dem Smartphone bleibt.
Die Anwendung gehört in den Bereich der persönlichen Finanzen und wird von SIRI entwickelt. Sie kostet 2,49 Euro und ist ab 0 Jahren freigegeben. Im Store kommt sie auf eine durchschnittliche Bewertung von 4,1 bei rund 2.100 Bewertungen; außerdem wurde sie bereits über 10.000-mal installiert. Diese Größenordnung passt zu meinem Eindruck: Hier steht kein überladenes Finanzsystem im Mittelpunkt, sondern ein eher persönliches Werkzeug für den täglichen Überblick.
Der erste Eindruck: schnell verstanden, aber nicht automatisch dauerhaft genutzt
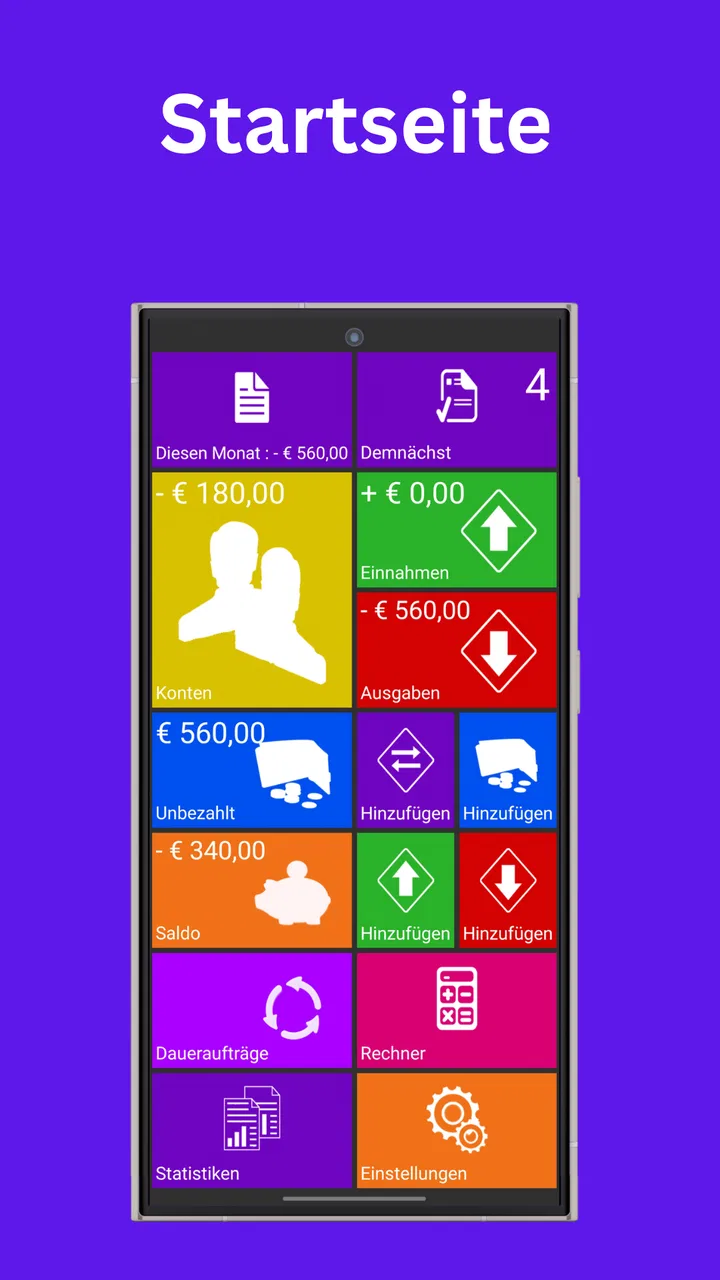
In der ersten Woche gefällt mir vor allem, dass die Grundidee sofort verständlich ist. Ich muss mich nicht erst in Fachbegriffe einarbeiten, um einen Einkauf, eine Einnahme oder eine anstehende Rechnung gedanklich einzuordnen. Für jemanden, der bisher nur gelegentlich den Kontostand geprüft hat, kann das ein sinnvoller Einstieg sein. Die App zwingt mich nicht dazu, meine komplette finanzielle Lebensplanung neu aufzubauen, sondern setzt bei den alltäglichen Bewegungen des Geldes an.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Gerade beim Start hilft eine einfache Regel: Ich würde nicht versuchen, rückwirkend jeden einzelnen Beleg des vergangenen Jahres einzutragen. Das macht den Anfang unnötig mühsam und erzeugt schnell das Gefühl, schon vor der eigentlichen Nutzung hinterherzulaufen. Besser ist es, mit dem aktuellen Monat zu beginnen und zunächst nur die Ausgaben zu erfassen, die wirklich regelmäßig oder spürbar sind. So zeigt sich schneller, ob die eigene Routine mit der App funktioniert.
Ein realistisches Beispiel ist ein normaler Einkaufstag: Morgens geht eine Rechnung ab, mittags wird unterwegs etwas bezahlt und abends kommt vielleicht noch ein kleiner Einkauf dazu. Der eigentliche Nutzen entsteht nicht durch eine einzelne Buchung, sondern dadurch, dass diese Vorgänge nicht mehr ausschließlich im Kopf bleiben. Wenn ich am Ende der Woche sehe, welche Beträge sich wiederholen, verändert sich mein Blick auf das eigene Budget. Kleine Ausgaben wirken dann nicht mehr isoliert, sondern als Teil eines Musters.
Die Verwaltung von Einnahmen ist dabei genauso wichtig wie das Eintragen von Ausgaben. Wer nur die Kosten notiert, erhält zwar eine Liste, aber noch kein brauchbares Bild der eigenen finanziellen Lage. Ich würde deshalb zuerst die regelmäßig erwarteten Einnahmen eintragen und danach die festen Verpflichtungen berücksichtigen. Erst anschließend lohnt es sich, variable Ausgaben zu beobachten. Diese Reihenfolge macht das Haushaltsbuch deutlich nützlicher, weil ein Budget nicht nur aus Verzicht besteht, sondern aus dem Verhältnis zwischen verfügbarem Geld und geplanten Abflüssen.
Besonders praktisch finde ich den Gedanken, Rechnungen nicht erst dann zu beachten, wenn sie bereits vom Konto abgebucht wurden. Eine bevorstehende Zahlung gehört in die Planung, auch wenn sie noch nicht im Kontostand sichtbar ist. Wer die App dafür nutzt, kann besser einschätzen, wie viel Geld tatsächlich frei verfügbar ist. Das ist ein kleiner, aber wichtiger Unterschied zur üblichen Bank-App, die vor allem den vergangenen oder aktuellen Kontostand zeigt.
Was im Alltag besser funktioniert als eine lose Notiz
Eine Notiz-App oder ein Blatt Papier kann für einzelne Beträge ausreichen. Sobald jedoch Einnahmen, Budgets und Rechnungen zusammenkommen, wird die lose Sammlung schnell unübersichtlich. Bei Ausgabenverwaltung zählt deshalb weniger eine spektakuläre Einzelfunktion als die Verbindung der verschiedenen Bereiche. Ich kann einen Betrag nicht nur festhalten, sondern ihn in den Zusammenhang meines Monats stellen.
Mein Tipp für die ersten Tage: Nicht jede Kategorie zu fein aufteilen. Wenn Lebensmittel, Drogerieartikel und kleine Haushaltskäufe jeweils eigene Bereiche bekommen, klingt das zunächst ordentlich, kann aber mehr Pflege verlangen als erwartet. Für den Anfang sind wenige, klare Gruppen hilfreicher. Erst wenn sich eine Kategorie regelmäßig als zu grob erweist, würde ich sie weiter unterteilen. So bleibt die Erfassung schnell genug, um auch an stressigen Tagen durchgehalten zu werden.
Ein weiterer sinnvoller Test ist die Nutzung in einer unruhigen Alltagssituation. Wenn ich nur dann buchen kann, wenn ich zehn Minuten Ruhe habe, wird die Gewohnheit wahrscheinlich nicht stabil. Die entscheidende Frage lautet daher nicht, ob die App grundsätzlich verständlich ist, sondern ob ich eine Ausgabe unmittelbar oder zumindest am selben Tag zuverlässig eintragen kann. Eine Finanz-App kann noch so übersichtlich sein: Werden Buchungen ständig auf später verschoben, verliert die Auswertung ihre Genauigkeit.
Der Wert nach dem ersten Monat: Erkenntnisse statt bloßer Buchungsliste
Nach dem anfänglichen Reiz wird sich zeigen, ob die Anwendung wirklich einen festen Platz verdient. Für mich liegt der langfristige Wert weniger darin, jeden Einkauf einzeln zu dokumentieren, als in den Entscheidungen, die daraus entstehen. Ein Haushaltsbuch ist dann hilfreich, wenn es nicht nur Vergangenes speichert, sondern die Planung des nächsten Monats verbessert.
Budgets können dabei als sichtbare Grenze dienen. Sie ersetzen keine Selbstkontrolle, machen aber deutlich, wann eine bestimmte Ausgabeart mehr Raum einnimmt als geplant. Ich würde ein Budget nicht als starres Verbot verstehen, sondern als Frühwarnsystem. Wenn ein Bereich bereits früh im Monat stark belastet ist, bleibt noch Zeit, andere Ausgaben anzupassen. Ohne diese Zwischenkontrolle bemerkt man das Problem oft erst, wenn die Rechnung oder der Kontostand unangenehm überrascht.
Für unregelmäßige Kosten ist eine monatliche Betrachtung besonders wichtig. Versicherungen, Reparaturen oder andere größere Zahlungen tauchen nicht immer gleichmäßig auf. Wer nur die Ausgaben des aktuellen Tages betrachtet, unterschätzt solche Verpflichtungen leicht. Die Rechnungsverwaltung kann hier helfen, den Blick über den einzelnen Einkauf hinaus zu richten. Ich würde wiederkehrende Zahlungen möglichst früh einplanen, statt sie erst nach dem Abbuchen als normale Ausgabe zu behandeln.
Ein nützlicher Arbeitsablauf ist, einmal pro Woche einen kurzen Abgleich zu machen. Dabei prüfe ich, ob alle wichtigen Einnahmen und Ausgaben erfasst sind, ob ein Budget noch realistisch wirkt und ob eine bevorstehende Rechnung berücksichtigt wurde. Dieser Termin sollte bewusst kurz bleiben. Wenn die Kontrolle zu einer langen Finanzsitzung wird, steigt die Wahrscheinlichkeit, dass sie ausfällt. Die Stärke der App liegt gerade darin, dass sie eine kleine regelmäßige Handlung unterstützt, nicht darin, einen kompletten Abend mit Verwaltung zu füllen.
Über mehrere Monate kann die Anwendung dadurch eine andere Funktion bekommen. Am Anfang dokumentiere ich einzelne Vorgänge, später erkenne ich wiederkehrende Gewohnheiten. Vielleicht ist es nicht eine große Ausgabe, sondern die Summe vieler kleiner Zahlungen, die das Budget belastet. Vielleicht ist eine Einnahme zwar regelmäßig, wird aber durch feste Rechnungen fast vollständig gebunden. Solche Erkenntnisse sind wertvoller als ein möglichst detailliertes Archiv, weil sie konkrete Entscheidungen ermöglichen.
Wo die einfache Herangehensweise an Grenzen stößt
Die reduzierte Ausrichtung ist nicht für jeden ausreichend. Wer seine Finanzen gemeinsam mit mehreren Personen in Echtzeit verwalten, Konten automatisch zusammenführen oder umfangreiche Auswertungen erstellen möchte, wird vermutlich eher zu einer spezialisierten Finanzplattform greifen. Eine Bank-App ist wiederum die bessere Wahl, wenn es hauptsächlich um Kontostand, Überweisungen und tatsächliche Kontobewegungen geht. Haushaltsbuch & Ausgaben ist eher für die bewusste Planung und manuelle Ordnung gedacht.
Das manuelle Erfassen ist zugleich Vorteil und Belastung. Ich behalte dadurch eher im Kopf, wofür Geld ausgegeben wird, statt mich vollständig auf einen automatischen Import zu verlassen. Dafür muss ich diszipliniert bleiben. Wer seine Zahlungen häufig mit Karte oder auf Rechnung erledigt und erst Tage später an die Buchungen denkt, kann schnell Lücken erzeugen. Die App nimmt mir die finanzielle Aufmerksamkeit nicht ab; sie macht sie nur strukturierter.
Auch bei einem gemeinsamen Haushalt sollte man vorher klären, wie die Nutzung praktisch aussehen soll. Wenn nur eine Person einträgt, muss diese Person zuverlässig alle relevanten Informationen erhalten. Sonst entsteht ein scheinbar vollständiges Haushaltsbuch, das tatsächlich nur einen Teil der Ausgaben abbildet. Für Paare oder Familien kann ein gemeinsamer Ablauf sinnvoll sein, etwa ein fester wöchentlicher Abgleich. Ohne diese Absprache liegt das Problem nicht an der App, sondern an fehlenden Informationen.
Der Pflegeaufwand: klein, aber nicht unsichtbar
Die laufende Pflege ist der entscheidende Prüfstein. Einzelne Buchungen sind normalerweise keine große Hürde, doch die Summe der kleinen Unterbrechungen kann ermüden. Besonders dann, wenn ich jeden Betrag sofort kategorisieren und später noch einmal korrigieren möchte. Deshalb würde ich mir eine einfache Priorität setzen: Erst die Buchung festhalten, danach nur dann verfeinern, wenn die Kategorie für die Budgetkontrolle wirklich eine Rolle spielt.
Ein guter Rhythmus hängt vom eigenen Zahlungsalltag ab. Menschen mit vielen kleinen täglichen Ausgaben profitieren wahrscheinlich von kurzen Einträgen am selben Tag. Wer überwiegend wenige feste Zahlungen hat, kann die Kontrolle stärker auf einen wöchentlichen Termin konzentrieren. Wichtig ist, nicht blind eine perfekte Routine nachzuahmen. Die beste Methode ist diejenige, die auch in arbeitsreichen Wochen funktioniert.
Rechnungen verdienen eine eigene Aufmerksamkeit, weil sie die häufigste Quelle für falsche Sicherheit sein können. Ein Kontostand sieht vielleicht komfortabel aus, obwohl mehrere Zahlungen bereits fest eingeplant werden müssten. Ich würde deshalb bei jeder neuen Rechnung prüfen, ob sie einmalig oder regelmäßig anfällt und welchem Zeitraum sie tatsächlich zuzuordnen ist. Diese Unterscheidung verhindert, dass ein einzelner teurer Monat fälschlich als dauerhaftes Problem erscheint – oder eine regelmäßige Belastung als Ausnahme durchgeht.
Bei Budgets gilt eine ähnliche Vorsicht. Ein zu knapp bemessenes Budget erzeugt zwar schnell sichtbare Überschreitungen, motiviert aber nicht unbedingt zu einer realistischen Planung. Ein zu großzügiges Budget wirkt dagegen beruhigend, obwohl es keine echte Orientierung bietet. Ich würde die ersten Monate deshalb als Lernphase betrachten und die Grenzen anhand der eigenen Buchungen anpassen. Das Ziel ist nicht, möglichst selten eine Überschreitung zu sehen, sondern frühzeitig zu erkennen, welche Planung tatsächlich tragfähig ist.
Die kleinen Reibungspunkte, die nach einigen Wochen zählen
Die größte Ermüdung entsteht nicht durch eine einzelne komplizierte Aufgabe, sondern durch wiederholte Entscheidungen. Jede Ausgabe verlangt zumindest einen kurzen Moment Aufmerksamkeit: Was war das, welchem Bereich gehört es an und muss es in ein Budget einfließen? Wer diese Fragen bei jedem kleinen Betrag ausführlich beantwortet, wird die Routine wahrscheinlich irgendwann verkürzen oder ganz auslassen.
Deshalb empfehle ich, Kategorien nach der tatsächlichen Nutzung zu gestalten und nicht nach einem idealen Finanzmodell. Eine Kategorie, die ständig unklar bleibt, ist ein Warnsignal. Sie sollte vereinfacht oder anders benannt werden, damit die Buchung nicht jedes Mal zur Denksportaufgabe wird. Dieser praktische Ansatz ist wichtiger als eine theoretisch perfekte Ordnung.
Auch das Nachtragen älterer Ausgaben kann zur Belastung werden. Wenn ich mehrere Tage auslasse, wächst der Stapel schnell und die Erinnerung an kleine Käufe wird ungenau. Ein realistischer Notfallplan hilft: Zuerst die großen Beträge, festen Rechnungen und Einnahmen ergänzen, danach die kleinen Ausgaben nach Möglichkeit nachtragen. So wird die Übersicht wieder brauchbar, ohne dass ein verpasster Tag die gesamte Motivation zerstört.
Wer eine App sucht, die automatisch im Hintergrund arbeitet, sollte diesen Punkt ernst nehmen. Der persönliche Finanznutzen hängt hier stärker von der eigenen Gewohnheit ab als bei Lösungen, die Kontobewegungen selbstständig übernehmen. Das kann sich für Menschen lohnen, die bewusste Kontrolle möchten. Es ist aber nicht die richtige Wahl für jemanden, der möglichst wenig manuell tun will.
Für wen sich der dauerhafte Einsatz lohnt
Ich sehe die größte Zielgruppe bei Personen, die ihre Ausgaben bisher nur grob einschätzen und eine überschaubare Struktur brauchen. Studierende, Berufseinsteiger oder Haushalte mit einem klaren Monatsbudget können von der Kombination aus Einnahmen, Ausgaben, Budgets und Rechnungen profitieren. Auch wer nach einem Umzug, einer beruflichen Veränderung oder einer neuen finanziellen Verpflichtung Ordnung schaffen möchte, bekommt damit einen verständlichen Startpunkt.
Die App eignet sich außerdem für Menschen, die aus einer Tabellenkalkulation aussteigen möchten, ohne sofort ein komplexes Finanzsystem zu übernehmen. Eine Tabelle bietet zwar viele Möglichkeiten, verlangt aber oft eigene Formeln, Pflege und eine gewisse Bereitschaft, die Struktur selbst zu bauen. Hier ist der Vorteil, dass der Zweck bereits klar umrissen ist: Geldbewegungen festhalten und daraus eine monatliche Orientierung gewinnen.
Weniger passend ist sie für Nutzer, die ihre gesamte Finanzwelt automatisieren möchten. Wer viele Konten, Depots, Kreditkarten oder gemeinsame Zugänge in einer einheitlichen Oberfläche beobachten will, braucht wahrscheinlich ein umfangreicheres Werkzeug. Auch für reine Banking-Aufgaben würde ich die jeweilige Bank-Anwendung bevorzugen. Der Mehrwert dieses Haushaltsbuchs liegt nicht in der Ausführung von Zahlungen, sondern in der bewussten Übersicht.
Der Preis von 2,49 Euro ist dabei eine überschaubare Einstiegshürde, aber kein Grund, die App unbesehen zu behalten. Entscheidend ist, ob sie tatsächlich regelmäßig genutzt wird. Wenn ich nur in den ersten Tagen neugierig bin und danach keine Buchungen mehr vornehme, wird selbst ein günstiger Kauf nicht sinnvoll. Wer dagegen jeden Monat aus den Einträgen eine bessere Planung ableitet, kann den Betrag als angemessene Ausgabe für ein dauerhaft verwendetes Werkzeug betrachten.
Mein Urteil nach dem Gewöhnungseffekt
Nach dem ersten Interesse bleibt bei mir vor allem eine nüchterne Einschätzung: Der dauerhafte Wert entsteht durch die Gewohnheit, nicht durch den Überraschungseffekt. Die Anwendung muss nicht jeden Tag neue Funktionen zeigen. Sie muss zuverlässig genug sein, damit ich Einnahmen, Ausgaben und Rechnungen ohne unnötige Umwege in meine Planung einbeziehe. Für diese Aufgabe wirkt die klare Ausrichtung sinnvoll.
Ich würde vor der Entscheidung drei Fragen beantworten. Kann ich Ausgaben regelmäßig manuell erfassen? Brauche ich vor allem Budgetkontrolle statt automatisches Banking? Und bin ich bereit, Rechnungen aktiv in die Monatsplanung einzubeziehen? Wenn ich diese Fragen mit Ja beantworte, spricht viel für einen Versuch. Wenn ich dagegen eine vollständig automatische Kontenübersicht oder umfangreiche Finanzanalyse erwarte, würde ich mich nach einer anderen Kategorie von App umsehen.
Mein persönlicher Tipp lautet, die Anwendung nicht als einmalige Aufräumaktion zu installieren. Sie funktioniert besser als kleines Ritual: Einnahmen zu Monatsbeginn prüfen, feste Rechnungen berücksichtigen, Ausgaben im Alltag knapp erfassen und einmal pro Woche die Budgets ansehen. Dieser Ablauf hält den Aufwand begrenzt und verhindert, dass die Übersicht erst dann geöffnet wird, wenn bereits ein Problem entstanden ist.
Unterm Strich ist Haushaltsbuch & Ausgaben eine bodenständige Finanz-App für Menschen, die ihr Geld bewusster beobachten möchten, ohne sich in komplexen Systemen zu verlieren. Ihre Schwäche ist die notwendige Eigenarbeit; ihre Stärke ist genau diese bewusste Auseinandersetzung mit dem eigenen Alltag. Ich würde sie Freunden empfehlen, die eine einfache, manuelle Haushaltsplanung suchen und bereit sind, daraus eine feste Routine zu machen. Wer diese Routine nicht aufbauen möchte, wird den Nutzen wahrscheinlich nur kurz spüren.
Häufig gestellte Fragen zu Haushaltsbuch & Ausgaben
01Was ist Haushaltsbuch & Ausgaben und wofür kann ich die App verwenden?
Haushaltsbuch & Ausgaben ist eine Finanz-App, mit der sich persönliche Einnahmen und Ausgaben übersichtlich erfassen lassen. Nach der Einrichtung können Nutzer beispielsweise Mietkosten, Einkäufe, Rechnungen, Abonnements oder Freizeitaktivitäten kategorisieren und regelmäßig kontrollieren. Die Anwendung eignet sich vor allem für Personen, die ihre monatlichen Ausgaben besser verstehen, ein Budget planen und unnötige Kosten leichter erkennen möchten.
02Welche Funktionen bietet Haushaltsbuch & Ausgaben für die Verwaltung meiner Finanzen?
Die App konzentriert sich auf die tägliche Finanzübersicht und ermöglicht in der Regel das manuelle Eintragen von Einnahmen und Ausgaben, die Zuordnung zu Kategorien sowie die Anzeige von Summen und Auswertungen. Je nach Version können zusätzlich wiederkehrende Zahlungen, Budgets, Notizen oder grafische Übersichten verfügbar sein. Dadurch lässt sich nachvollziehen, wofür das Geld im Laufe eines Tages oder Monats ausgegeben wird.
03Muss ich meine Bankdaten oder Zugangsdaten in Haushaltsbuch & Ausgaben hinterlegen?
Für die grundlegende Nutzung eines digitalen Haushaltsbuchs ist normalerweise keine Verbindung zu einem Bankkonto erforderlich. Einnahmen und Ausgaben werden meist manuell eingetragen, sodass Nutzer selbst entscheiden, welche Informationen sie speichern möchten. Vor dem Download sollte dennoch die aktuelle Datenschutzerklärung geprüft werden, insbesondere wenn die App optionale Synchronisierungs-, Cloud- oder Backup-Funktionen anbietet.
04Ist Haushaltsbuch & Ausgaben für Anfänger geeignet und einfach zu bedienen?
Die App richtet sich auch an Nutzer, die bisher noch kein Haushaltsbuch geführt haben. Eine typische Verwendung beginnt mit der Auswahl einer Kategorie, der Eingabe eines Betrags und der Speicherung des Vorgangs. Die klare Struktur erleichtert den Einstieg, allerdings hängt der Nutzen stark von der regelmäßigen Pflege ab. Wer mehrere Konten, komplexe Budgets oder automatische Bankimporte benötigt, sollte die verfügbaren Funktionen vorher genau vergleichen.
05Ist Haushaltsbuch & Ausgaben kostenlos oder entstehen zusätzliche Kosten?
Ob die App vollständig kostenlos ist, hängt von der jeweiligen Version und dem verwendeten Betriebssystem ab. Häufig stehen die wichtigsten Funktionen gratis zur Verfügung, während Werbung, erweiterte Statistiken, zusätzliche Kategorien, Backups oder bestimmte Komfortfunktionen durch In-App-Käufe freigeschaltet werden können. Vor der Installation empfiehlt es sich, die Angaben im Google Play Store oder App Store zu Preisen, Abonnements und möglichen Einschränkungen zu prüfen.
Vorteile
- Übersichtliche Kategorien erleichtern die Zuordnung von Einnahmen und Ausgaben.
- Monatliche Auswertungen machen Sparpotenziale schnell sichtbar.
- Wiederkehrende Zahlungen lassen sich bequem im Blick behalten.
- Die Bedienung ist auch ohne Finanzkenntnisse schnell verständlich.
- Praktisch für Paare oder Familien mit gemeinsamem Haushaltsbudget.
Nachteile
- Der Funktionsumfang kann für professionelle Finanzplanung zu begrenzt sein.
- Manuelle Eingaben werden bei vielen täglichen Ausgaben schnell zeitaufwendig.
- Nicht jede Bank oder jedes Konto lässt sich automatisch verbinden.
- Detaillierte Auswertungen erfordern zunächst konsequente Dateneingabe.
- Wer viele Konten verwaltet
- kann die Übersichtlichkeit verlieren.

Haushaltsbuch & Ausgaben
Galerie